Por Redacción - 20 Noviembre 2026
Diez años de pagos móviles en España y el salto hacia una plataforma integral de gestión cotidiana
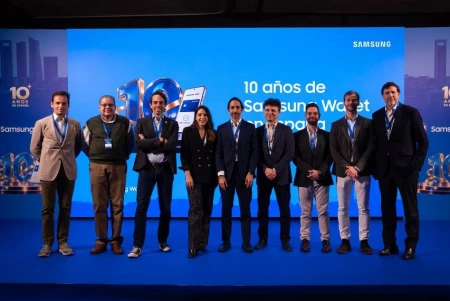
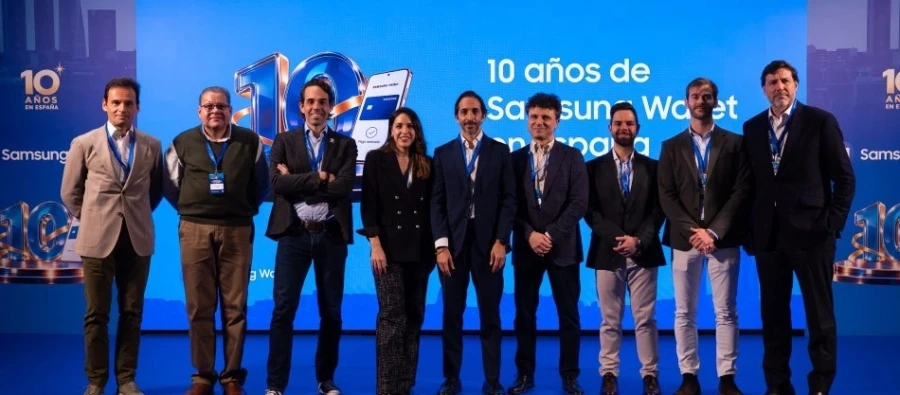
La historia reciente de los servicios financieros digitales en nuestro país guarda una fecha señalada en el calendario tecnológico. El 2 de junio de 2016, España se convertía en el primer mercado europeo en incorporar Samsung Pay, iniciando una década de transformación en la manera en que los ciudadanos interactúan con su dinero y sus credenciales personales. Hoy, 19 de noviembre de 2026, Samsung Electronics España conmemora aquel hito en Madrid junto a sus principales aliados estratégicos bajo el lema «Más allá de la cartera digital», celebrando una trayectoria que ha superado ya los quinientos millones de transacciones acumuladas desde enero de 2023 y que cuenta con el respaldo de veintinueve entidades bancarias integradas en el sistema.
El recorrido hasta este décimo aniversario refleja una ambición que trasciende la mera sustitución de la tarjeta física por el teléfono inteligente. David Alonso Nieto, vicepresidente y Head of Mobile Experience de Samsung Electronics Iberia, recuerda cómo aquel lanzamiento pionero sentó las bases de un hábito plenamente arraigado entre los consumidores españoles, quienes hoy demandan soluciones que simplifiquen múltiples facetas de su rutina diaria. La plataforma ha dejado de ser exclusivamente una herramienta transaccional para consolidarse como un espacio único donde convergen tarjetas bancarias, entradas a espectáculos, tarjetas de embarque, credenciales identificativas y llaves digitales para el hogar o el automóvil.
Una década de evolución tecnológica desde los primeros pagos hasta Samsung Wallet
El despliegue inicial de 2016 comenzó de la mano de CaixaBank, entidad a la que se sumaron progresivamente referentes del sector financiero nacional como Banco Santander, BBVA, Bankinter o Banc Sabadell. Durante los primeros años, el foco principal consistió en generar confianza entre unos usuarios acostumbrados al efectivo y al plástico tradicional, demostrando que acercar un terminal Galaxy al datáfono resultaba igual de fiable y considerablemente más ágil. Aquella adopción temprana situó al mercado español como un referente europeo dentro de la estrategia móvil de la compañía surcoreana.
El verdadero punto de inflexión llegó en 2022, momento en el que la firma decidió fusionar Samsung Pay y Samsung Pass bajo la denominación actual de Samsung Wallet. Esta unificación respondió a una necesidad evidente de los usuarios, quienes acumulaban contraseñas, documentos y pases en aplicaciones dispersas sin una estructura cohesionada. Al centralizar la gestión de contraseñas, tarjetas de fidelización y llaves electrónicas en un mismo núcleo operativo, la herramienta multiplicó su utilidad cotidiana y redefinió el papel del teléfono móvil como extensión directa de nuestra identidad digital.
Alianzas estratégicas que amplían el uso hacia la movilidad, el hogar y el comercio
Consolidar un servicio utilizado de forma masiva exige tejer una red de colaboración sólida entre fabricantes tecnológicos, redes financieras y proveedores de servicios cotidianos. En el ámbito estrictamente transaccional, la alianza histórica con Visa ha permitido combinar la innovación en los dispositivos Galaxy con una infraestructura global de pagos segura. Eduardo Prieto, director general de Visa en España y Andorra, destaca que esta cooperación resulta determinante para impulsar la aceptación de las carteras digitales tanto en comercios físicos como en las compras por internet, un terreno donde la facilidad de uso y la protección de datos marcan la diferencia. A este esfuerzo se suma la experiencia de Getnet, representada en el encuentro por su máximo responsable europeo, Rubén Justel, cuya labor en soluciones de cobro facilita que los establecimientos digitalicen sus operaciones sin fricciones para el cliente.
La apertura hacia sectores ajenos a la banca tradicional constituye otro de los grandes motores de crecimiento de la aplicación en estos diez años. En el terreno de la automoción y la domótica, compañías como BMW y Nuki han demostrado junto a sus representantes en España, Javier Onrubia y Óscar Mul, cómo los dispositivos móviles sustituyen con solvencia a las llaves convencionales para abrir vehículos o cerraduras inteligentes. De manera similar, la compañía Intemo, liderada por Josep Clopes, aporta soluciones orientadas al control de accesos en edificios corporativos y grandes recintos de eventos, eliminando acreditaciones físicas innecesarias.
El transporte público y la relación directa con las marcas completan este abanico de utilidades prácticas. La participación del Consorcio Regional de Transportes de Madrid, a través de Manuel Ruiz de Velasco Escobedo, pone de relieve las oportunidades que ofrece la digitalización de los títulos de viaje para agilizar los desplazamientos urbanos diarios. Paralelamente, firmas como Omniwallet, encabezada por Nicola Picasso, trabajan en la integración fluida de programas de fidelización, permitiendo que los compradores gestionen sus ventajas comerciales sin acumular tarjetas adicionales ni perder descuentos por olvido.
Protección biométrica y programas de recompensas como ejes de confianza
Detrás de la alta fidelidad que registra la plataforma, elegida por más del noventa por ciento de sus usuarios frente a otras alternativas disponibles en el mercado, se encuentra una arquitectura de seguridad diseñada desde el propio hardware del teléfono. La protección de Samsung Knox actúa como un escudo integral que combina mecanismos físicos y de software para blindar cualquier dato sensible almacenado en el terminal. Mediante el uso de autenticación biométrica, cifrado avanzado y procesos de tokenización que evitan exponer los números reales de las tarjetas durante cada compra, el sistema garantiza que la información financiera permanezca inaccesible ante posibles amenazas externas.
A esta capa de defensa se suma el Elemento Seguro Integrado, un componente físico dentro del dispositivo que opera como una auténtica bóveda digital aislada para ejecutar operaciones criptográficas críticas. Sin embargo, la retención del usuario no depende únicamente de la tranquilidad técnica, sino también del valor añadido que percibe en cada interacción. A través del programa Samsung Rewards, los consumidores acumulan puntos por sus operaciones habituales que posteriormente pueden canjear por diversos beneficios, convirtiendo el gesto cotidiano de pagar con el móvil en una experiencia más gratificante y completa.