Por Redacción - 18 Noviembre 2026
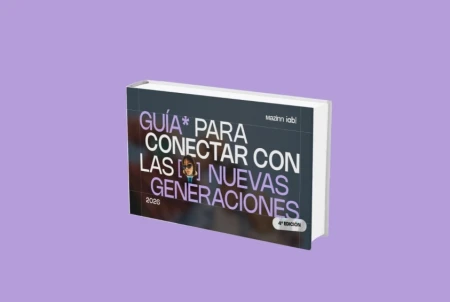
La relación entre las marcas y los consumidores más jóvenes en España atraviesa una transformación profunda que exige abandonar las fórmulas publicitarias tradicionales. Así lo confirma la cuarta edición de la Guía para conectar con las nuevas generaciones, presentada hoy por IAB Spain en colaboración con la consultora generacional Mazinn. Tras analizar las respuestas de novecientos cincuenta jóvenes españoles de entre catorce y treinta años, junto con veinticinco conversaciones cualitativas y entrevistas a diecisiete responsables de marca, la investigación demuestra que la mera omnipresencia digital o el reconocimiento histórico ya no aseguran la elección de compra. Frente a la saturación constante de estímulos y microtendencias efímeras, la consistencia sostenida en el tiempo y la construcción de una identidad inconfundible se consolidan como los verdaderos motores de la relevancia comercial y cultural.
Los datos recogidos en este análisis confirman que el pilar de marca encabeza un año más la valoración juvenil con tres coma nueve puntos sobre cinco, situándose por delante de los contenidos, que alcanzan tres coma seis puntos, y de las estrategias de comunidad y colaboraciones, que registran tres coma tres puntos. Según coincide el diagnóstico de los directivos consultados, el verdadero desafío consiste en merecer la confianza de una audiencia crítica antes de intentar venderle un producto. Como explica Álvaro Justribó, fundador y responsable de estrategia de negocio en Mazinn, la comunidad no puede comprarse ni forzarse desde el primer día, ya que nace de ofrecer utilidad real y sostener una propuesta estética coherente que huya del oportunismo comercial.
El liderazgo de los iconos globales frente al empuje nativo digital
Al observar el listado de firmas que logran una conexión espontánea más fuerte entre la juventud española, los grandes referentes internacionales y de la moda nacional mantienen su hegemonía, aunque con movimientos significativos respecto al año anterior. Nike conserva el primer puesto con un catorce coma ocho por ciento de las menciones, seguida de Zara, que protagoniza uno de los ascensos más notables al escalar desde el cuatro coma nueve por ciento de 2025 hasta el seis coma nueve por ciento actual, desplazando a Adidas a la tercera posición con un cinco coma seis por ciento. En este grupo de cabeza también destaca el avance de IKEA, que más que duplica su cuota de afinidad al pasar del uno coma tres al tres coma dos por ciento, junto a la estabilidad de Apple, que obtiene un cuatro coma seis por ciento.
Este liderazgo tradicional convive con el empuje sostenido de los conglomerados textiles y las enseñas nacidas en el ámbito digital. Inditex alcanza el dos por ciento de las menciones y Bershka sube hasta el uno coma cuatro por ciento, igualando su crecimiento con el de firmas nativas digitales como Nude Project y Scuffers, ambas situadas en el dos por ciento tras mejorar sus registros previos. Asimismo, la clasificación de este año da la bienvenida a nuevas incorporaciones que reflejan la diversidad de intereses juveniles, destacando la entrada de El Corte Inglés y New Balance con un uno coma tres por ciento cada una, seguidas de Gymshark con un uno coma dos por ciento, y de otras firmas como KFC, L’Oréal Paris y Omara, que debutan todas ellas con un cero coma nueve por ciento.
La autenticidad entendida como coherencia visual y utilidad real
La exigencia de autenticidad por parte de los jóvenes ha evolucionado hacia la lealtad a la propia esencia de cada compañía. Para el treinta y nueve coma dieciséis por ciento de los encuestados, ser una marca auténtica significa poseer un estilo visual tan propio e inconfundible que resulte imposible de copiar, mientras que un veintisiete coma ochenta y nueve por ciento lo asocia con mantener un tono fiel sin intentar agradar a todo el mundo, y un dieciséis coma sesenta y tres por ciento exige defender los mismos valores sin caer en el postureo. Esta búsqueda de solidez explica que tener un estilo propio y consistente sea el atributo más valorado por tercer año consecutivo con cuatro coma cero ocho puntos, seguido de ofrecer contenidos alineados con sus inquietudes personales y representar un estilo de vida reconocible.
De forma paralela, el concepto de contenido de calidad se aleja del simple impacto visual para centrarse en el aporte práctico. Casi la mitad de los jóvenes, un cuarenta y seis coma dos por ciento, demanda que las marcas entreguen valor real mediante información, utilidad o inspiración, mientras que un cuarenta y cuatro coma uno por ciento exige que conecten con sus intereses particulares, un factor que crece trece puntos porcentuales respecto a 2025. De hecho, más del noventa y siete por ciento de los participantes selecciona temáticas fuera de las tres categorías habituales de música, deportes y viajes, mostrando un interés creciente por la salud, el cine, la belleza o la política. En cuanto al tono comunicativo, aunque el estilo elegante y estético sigue liderando con un treinta por ciento, pierden fuerza las fórmulas superficiales frente al avance de los mensajes reflexivos y reivindicativos, que alcanzan el quince coma dos y el doce coma cuatro por ciento respectivamente.
El papel decisivo de los creadores de nicho en la decisión de compra
La relación de las marcas con los creadores de contenido ha dejado de medirse únicamente por el alcance masivo para especializarse según cada fase del proceso de decisión. Mientras los perfiles con grandes audiencias mantienen su utilidad principalmente para anunciar lanzamientos de nuevos productos, los creadores de nicho dominan con claridad todos los escenarios vinculados a la credibilidad, la prescripción y la conversión comercial. Dos de cada tres jóvenes confían en las experiencias compartidas por otros usuarios en los que se ven reflejados antes de realizar una primera compra, otorgando un peso determinante a la verificación entre iguales.
Las cifras del informe evidencian esta brecha de confianza entre ambos perfiles. Más de la mitad de los encuestados acude a los creadores de nicho para descubrir marcas novedosas que aún no son mayoritarias, percibir recomendaciones genuinas libres de intereses económicos y consultar reseñas honestas, un ámbito donde estos perfiles alcanzan el cincuenta y cuatro coma siete por ciento de credibilidad frente al escaso diez por ciento de los creadores masivos. De igual modo, el cincuenta y siete coma uno por ciento los utiliza para comprobar el uso real de un artículo en la vida cotidiana, consolidándolos como el principal catalizador de la primera compra. No obstante, el estudio advierte que colaborar con prescriptores ocupa el decimotercer puesto entre los catorce indicadores de relevancia, demostrando que una reseña sincera que exponga tanto las virtudes como los defectos de un producto persuade mucho más que un simple código de descuento.
Los límites del exceso comercial y el uso de la inteligencia artificial
Construir un vínculo duradero con las nuevas generaciones implica respetar una regla clara donde la identidad atrae, la utilidad retiene y el exceso destruye la relación. Más de seis de cada diez jóvenes reconocen haber silenciado u ocultado a una marca en sus redes sociales debido a la saturación comunicativa, señalando como principales detonantes la insistencia por vender en cada publicación, las campañas simultáneas con demasiados creadores y la adhesión oportunista a causas sociales. A este desgaste se suman la falta de interés por el catálogo de productos y el empleo forzado de expresiones o memes juveniles que provocan rechazo inmediato al percibirse como artificiales.
Por su parte, la inteligencia artificial comienza a hacerse hueco en la experiencia de consumo siempre que aporte soluciones prácticas sin deshumanizar la relación. Cerca del cuarenta por ciento de los jóvenes valora su aplicación como asistente en el proceso de compra mediante recomendadores de talla o probadores virtuales, además de apreciar su utilidad para optimizar procesos de sostenibilidad y agilizar la atención al cliente. Sin embargo, esta tecnología ocupa todavía la última posición entre los factores que generan vínculo emocional, pues la juventud traza líneas rojas muy claras contra su uso para engañar o desinformar, sustituir el talento creativo humano, restar cercanía comunicativa o entrenar modelos con datos personales sin consentimiento previo.
Cuatro perfiles de audiencia según su nivel de implicación
El informe concluye identificando cuatro tipologías de jóvenes que conviven dentro de la audiencia de cualquier firma según el grado de compromiso que desean asumir. El grupo mayoritario corresponde a los espectadores prácticos, que representan el cuarenta coma tres por ciento y reclaman contenidos útiles, alineados con sus aficiones y emitidos con un tono constante. En segundo lugar aparecen los estetas del feed, con un veinte coma tres por ciento, cuya prioridad reside en disfrutar de un universo visual cuidado y coherente. Finalmente, conviven dos segmentos más exigentes en términos de participación y compromiso: el club implicado, que reúne al diecinueve coma ocho por ciento y busca formar parte activa de la marca mediante experiencias exclusivas y procesos de cocreación, y los selectivos con causa, que representan el diecinueve coma seis por ciento y exigen que las compañías respalden sus palabras con hechos sostenidos en el tiempo.